Domain lohn-gehaltsabrechnungen.de kaufen?
Wir ziehen mit dem Projekt
lohn-gehaltsabrechnungen.de um.
Sind Sie am Kauf der Domain
lohn-gehaltsabrechnungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohn-gehaltsabrechnungen.de kaufen?
Mit welchem Lohn wird der Stundenlohn berechnet, brutto oder netto?
Der Stundenlohn wird in der Regel auf Basis des Bruttoverdienstes berechnet. Das bedeutet, dass alle Abzüge wie Steuern und Sozialversicherungsbeiträge noch nicht berücksichtigt sind. Der Nettolohn, also das tatsächlich ausgezahlte Gehalt, ist somit niedriger als der Stundenlohn. **
Wie hoch ist der Brutto-Netto-Lohn in der Schweiz als Hotelfachfrau?
Der Brutto-Netto-Lohn in der Schweiz als Hotelfachfrau hängt von verschiedenen Faktoren ab, wie zum Beispiel der Erfahrung, dem Arbeitsort und dem Arbeitgeber. In der Regel kann man jedoch mit einem Brutto-Netto-Lohn von etwa 3.000 bis 4.500 Schweizer Franken pro Monat rechnen. Es ist jedoch wichtig zu beachten, dass dies nur eine grobe Schätzung ist und individuelle Unterschiede auftreten können. **
Ähnliche Suchbegriffe für Rechtsprechung
Top-Angebote
Produkte zum Begriff Rechtsprechung:
-
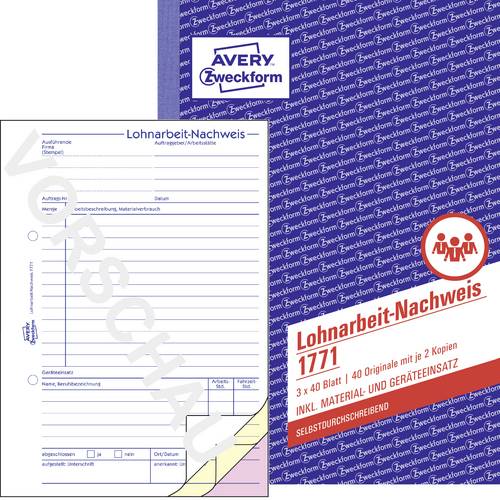
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum wird keine Lohnsteuer auf der Gehaltsabrechnung ausgewiesen?
Die Lohnsteuer wird in der Regel nicht auf der Gehaltsabrechnung ausgewiesen, da sie direkt vom Arbeitgeber an das Finanzamt abgeführt wird. Die Gehaltsabrechnung enthält jedoch Informationen über den Bruttolohn, Sozialversicherungsbeiträge und andere Abzüge wie beispielsweise Kirchensteuer oder Solidaritätszuschlag. Der Arbeitnehmer kann die Höhe der Lohnsteuer in seiner jährlichen Steuererklärung einsehen und gegebenenfalls eine Rückerstattung beantragen. **
-
Welche Abzüge Brutto Netto?
"Bei der Frage 'Welche Abzüge Brutto Netto?' geht es darum, welche Abzüge vom Bruttogehalt abgezogen werden, um das Nettogehalt zu erhalten. Zu den häufigsten Abzügen zählen Steuern, Sozialversicherungsbeiträge, Rentenversicherung, Krankenversicherung und Arbeitslosenversicherung. Diese Abzüge variieren je nach Einkommenshöhe, Familienstand und anderen individuellen Faktoren. Es ist wichtig, sich über die verschiedenen Abzüge und deren Auswirkungen auf das Nettogehalt zu informieren, um ein besseres Verständnis für die eigene finanzielle Situation zu erhalten." **
-
Was ist die Rechtsprechung?
Die Rechtsprechung bezeichnet die Tätigkeit der Gerichte, Rechtsstreitigkeiten zu entscheiden und Rechtsnormen auf konkrete Fälle anzuwenden. Dabei orientieren sich die Gerichte an bestehenden Gesetzen, Verordnungen und Rechtsprechungsgrundsätzen. Die Rechtsprechung hat eine wichtige Funktion bei der Auslegung und Weiterentwicklung des Rechts. **
-
Was ist der Brutto Lohn?
Der Brutto-Lohn ist der Betrag, den ein Arbeitnehmer vor Abzug von Steuern, Sozialversicherungsbeiträgen und anderen Abzügen verdient. Er spiegelt das Gehalt wider, das ein Arbeitnehmer laut Arbeitsvertrag oder Tarifvertrag verdienen soll. Der Brutto-Lohn dient als Grundlage für die Berechnung der Abzüge, die vom Arbeitgeber einbehalten werden, bevor der Arbeitnehmer sein Nettogehalt erhält. Zu den Abzügen zählen unter anderem Einkommenssteuer, Rentenversicherung, Krankenversicherung und Arbeitslosenversicherung. Der Nettolohn ist der Betrag, den der Arbeitnehmer nach Abzug aller Steuern und Abgaben tatsächlich erhält. **

Sind Betriebseinnahmen brutto oder netto?
Betriebseinnahmen beziehen sich in der Regel auf den Gesamtbetrag an Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ob diese Einnahmen brutto oder netto sind, hängt davon ab, ob bereits Steuern oder andere Abzüge abgezogen wurden. Bruttoeinnahmen sind die Gesamteinnahmen, die ein Unternehmen vor Abzug von Steuern oder anderen Kosten erzielt. Nettoeinnahmen hingegen sind die Einnahmen, die nach Abzug aller Kosten und Steuern übrig bleiben. Daher beziehen sich Betriebseinnahmen in der Regel auf den Bruttobetrag, bevor weitere Abzüge vorgenommen werden. **
Sind Zuschläge brutto oder netto?
Zuschläge können entweder brutto oder netto sein, abhängig von der Art des Zuschlags. Ein brutto Zuschlag bezieht sich auf den Betrag vor Abzug von Steuern und Sozialversicherungsbeiträgen. Ein netto Zuschlag hingegen bezieht sich auf den Betrag nach Abzug dieser Abzüge. Es ist wichtig zu klären, ob ein Zuschlag brutto oder netto ist, um Missverständnisse zu vermeiden und die korrekte Berechnung des Gesamteinkommens sicherzustellen. In vielen Fällen werden Zuschläge als brutto angegeben, da die Abzüge individuell variieren können. **
Top-Angebote
Produkte zum Begriff Rechtsprechung:
-
Avery Zweckform Formularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 1-fach weiß, 14.8x10.5 cmFormularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 1-fach, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Dokumentendruck (netzartiger Hintergrunddruck) garantiert Fälschungssicherheit, Breite: 148 mm, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Rechnungsformular & Quittung1,65 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 2-fach weiß, 14.8x10.5 cmFormularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 2-fach, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6 quer, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: Dokumentendruck (netzartiger Hintergrunddruck) garantiert Fälschungssicherheit, Breite: 148 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,28 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mit welchem Lohn wird der Stundenlohn berechnet, brutto oder netto?
Der Stundenlohn wird in der Regel auf Basis des Bruttoverdienstes berechnet. Das bedeutet, dass alle Abzüge wie Steuern und Sozialversicherungsbeiträge noch nicht berücksichtigt sind. Der Nettolohn, also das tatsächlich ausgezahlte Gehalt, ist somit niedriger als der Stundenlohn. **
-
Wie hoch ist der Brutto-Netto-Lohn in der Schweiz als Hotelfachfrau?
Der Brutto-Netto-Lohn in der Schweiz als Hotelfachfrau hängt von verschiedenen Faktoren ab, wie zum Beispiel der Erfahrung, dem Arbeitsort und dem Arbeitgeber. In der Regel kann man jedoch mit einem Brutto-Netto-Lohn von etwa 3.000 bis 4.500 Schweizer Franken pro Monat rechnen. Es ist jedoch wichtig zu beachten, dass dies nur eine grobe Schätzung ist und individuelle Unterschiede auftreten können. **
-
Warum wird keine Lohnsteuer auf der Gehaltsabrechnung ausgewiesen?
Die Lohnsteuer wird in der Regel nicht auf der Gehaltsabrechnung ausgewiesen, da sie direkt vom Arbeitgeber an das Finanzamt abgeführt wird. Die Gehaltsabrechnung enthält jedoch Informationen über den Bruttolohn, Sozialversicherungsbeiträge und andere Abzüge wie beispielsweise Kirchensteuer oder Solidaritätszuschlag. Der Arbeitnehmer kann die Höhe der Lohnsteuer in seiner jährlichen Steuererklärung einsehen und gegebenenfalls eine Rückerstattung beantragen. **
-
Welche Abzüge Brutto Netto?
"Bei der Frage 'Welche Abzüge Brutto Netto?' geht es darum, welche Abzüge vom Bruttogehalt abgezogen werden, um das Nettogehalt zu erhalten. Zu den häufigsten Abzügen zählen Steuern, Sozialversicherungsbeiträge, Rentenversicherung, Krankenversicherung und Arbeitslosenversicherung. Diese Abzüge variieren je nach Einkommenshöhe, Familienstand und anderen individuellen Faktoren. Es ist wichtig, sich über die verschiedenen Abzüge und deren Auswirkungen auf das Nettogehalt zu informieren, um ein besseres Verständnis für die eigene finanzielle Situation zu erhalten." **
Ähnliche Suchbegriffe für Rechtsprechung
-
Lexware Lohn + Gehalt 2026Lexware Lohn Gehalt 2026 ? Professionelle Lohnabrechnung für Unternehmen jeder Größe Mit Lexware Lohn Gehalt 2026 verwalten Unternehmen ihre komplette Lohn- und Gehaltsabrechnung effizient, gesetzeskonform und zeitsparend. Die Software unterstützt Arbeitgeber, Steuerbüros und Personalabteilungen bei sämtlichen Aufgaben rund um Entgeltabrechnung, Sozialversicherung, Meldungen und gesetzliche Dokumentationspflichten. Gleichzeitig integriert die aktuelle Version bereits alle wichtigen gesetzlichen Änderungen für das Jahr 2026 automatisch in die Abrechnung. Besonders durch die steigenden Anforderungen in der Lohnbuchhaltung benötigen Unternehmen eine zuverlässige Softwarelösung, die gesetzliche Vorgaben automatisch berücksichtigt und Arbeitsprozesse vereinfacht. Genau hier setzt Lexware Lohn und Gehalt 2026 an. Moderne Funktionen, automatisierte Prozesse und digitale Schnittstellen sorgen...399,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Rechtsprechung?
Die Rechtsprechung bezeichnet die Tätigkeit der Gerichte, Rechtsstreitigkeiten zu entscheiden und Rechtsnormen auf konkrete Fälle anzuwenden. Dabei orientieren sich die Gerichte an bestehenden Gesetzen, Verordnungen und Rechtsprechungsgrundsätzen. Die Rechtsprechung hat eine wichtige Funktion bei der Auslegung und Weiterentwicklung des Rechts. **
-
Was ist der Brutto Lohn?
Der Brutto-Lohn ist der Betrag, den ein Arbeitnehmer vor Abzug von Steuern, Sozialversicherungsbeiträgen und anderen Abzügen verdient. Er spiegelt das Gehalt wider, das ein Arbeitnehmer laut Arbeitsvertrag oder Tarifvertrag verdienen soll. Der Brutto-Lohn dient als Grundlage für die Berechnung der Abzüge, die vom Arbeitgeber einbehalten werden, bevor der Arbeitnehmer sein Nettogehalt erhält. Zu den Abzügen zählen unter anderem Einkommenssteuer, Rentenversicherung, Krankenversicherung und Arbeitslosenversicherung. Der Nettolohn ist der Betrag, den der Arbeitnehmer nach Abzug aller Steuern und Abgaben tatsächlich erhält. **
-
Sind Betriebseinnahmen brutto oder netto?
Betriebseinnahmen beziehen sich in der Regel auf den Gesamtbetrag an Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ob diese Einnahmen brutto oder netto sind, hängt davon ab, ob bereits Steuern oder andere Abzüge abgezogen wurden. Bruttoeinnahmen sind die Gesamteinnahmen, die ein Unternehmen vor Abzug von Steuern oder anderen Kosten erzielt. Nettoeinnahmen hingegen sind die Einnahmen, die nach Abzug aller Kosten und Steuern übrig bleiben. Daher beziehen sich Betriebseinnahmen in der Regel auf den Bruttobetrag, bevor weitere Abzüge vorgenommen werden. **
-
Sind Zuschläge brutto oder netto?
Zuschläge können entweder brutto oder netto sein, abhängig von der Art des Zuschlags. Ein brutto Zuschlag bezieht sich auf den Betrag vor Abzug von Steuern und Sozialversicherungsbeiträgen. Ein netto Zuschlag hingegen bezieht sich auf den Betrag nach Abzug dieser Abzüge. Es ist wichtig zu klären, ob ein Zuschlag brutto oder netto ist, um Missverständnisse zu vermeiden und die korrekte Berechnung des Gesamteinkommens sicherzustellen. In vielen Fällen werden Zuschläge als brutto angegeben, da die Abzüge individuell variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.